Domain copyright-protection.de kaufen?
Wir ziehen mit dem Projekt
copyright-protection.de um.
Sind Sie am Kauf der Domain
copyright-protection.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain copyright-protection.de kaufen?
Was ist der Unterschied zwischen Copyright und Urheberrecht und wie schützen sie geistiges Eigentum?
Copyright ist der englische Begriff für Urheberrecht und bezieht sich auf das Recht des Urhebers, sein Werk zu kontrollieren und zu nutzen. Urheberrecht schützt geistiges Eigentum wie Literatur, Musik, Kunst und Software vor unerlaubter Nutzung. Um geistiges Eigentum zu schützen, müssen Urheber ihre Werke registrieren lassen und bei Verletzungen rechtliche Schritte einleiten. **
Was sind die grundlegenden Rechte, die Urheber besitzen, um ihr geistiges Eigentum zu schützen?
Urheber haben das Recht auf das alleinige Kopieren, Verbreiten und Veröffentlichen ihrer Werke. Sie können auch entscheiden, wie ihre Werke genutzt werden dürfen und haben das Recht auf Anerkennung als Urheber. Urheber können auch rechtliche Schritte einleiten, um gegen die unerlaubte Nutzung ihrer Werke vorzugehen. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
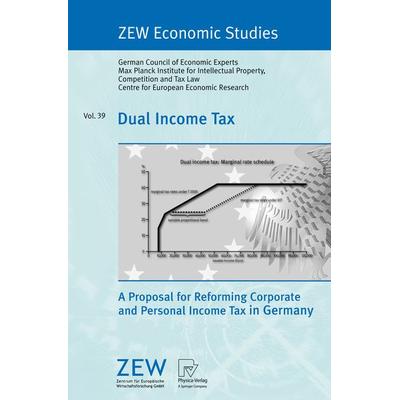
Dual Income Tax, Taschenbuch von Statistisches Bundesamt Sachverständigenrat zur Begutachtun,Wettbewerbs-und Steuerrecht MPI für GeistigesDual Income Tax, Taschenbuch Von Statistisches Bundesamt Sachverständigenrat Zur Begutachtun,wettbewerbs-und Steuerrecht Mpi Für Geistiges Eigentum,zentrum Für Europäische Wirtschaftsforschung Gmbh (zew), Physica, 978-3-7908-2051-5, Seitenanzahl: 147106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Rechte und Pflichten haben Bürger und Unternehmen im deutschen Steuerrecht?
Bürger und Unternehmen haben das Recht, ihre Steuern korrekt zu berechnen und pünktlich zu zahlen. Sie sind verpflichtet, alle Einkünfte ordnungsgemäß zu versteuern und alle erforderlichen Unterlagen aufzubewahren. Zuwiderhandlungen können zu rechtlichen Konsequenzen führen. **
-
Wie kann man rechtlich korrekt die Nutzungsrechte für geistiges Eigentum vergeben?
Die Nutzungsrechte für geistiges Eigentum können durch einen Lizenzvertrag vergeben werden, der die genauen Bedingungen und Einschränkungen der Nutzung festlegt. Es ist wichtig, dass der Vertrag schriftlich festgehalten wird und von beiden Parteien unterzeichnet wird. Zudem sollte der Vertrag alle relevanten Details wie Dauer, Gebühren und territoriale Beschränkungen enthalten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Chinesische Urheberrecht, geistiges Eigentum, Medienwirtschaft, Taschenbuch von Ralf Karchow, AV Akademikerverlag, 978-3-639-39023-0Das Chinesische Urheberrecht, Geistiges Eigentum, Medienwirtschaft, Taschenbuch Von Ralf Karchow, Av Akademikerverlag, 978-3-639-39023-0, Seitenanzahl: 10449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geistiges EigentumGeistiges Eigentum , Vorschriftensammlung zum gewerblichen Rechtsschutz, Urheberrecht und Wettbewerbsrecht , Tagfahrleuchten > Beleuchtung , Auflage: 7., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202210, Produktform: Kartoniert, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 22007, Auflage/Ausgabe: 7., aktualisierte und erweiterte Auflage, Keyword: Geistiges Eigentum; Patentrecht; Urheberrecht; Wettbewerbsrecht, Fachschema: Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Studium~Handelsrecht~Unternehmensrecht~Jura~Recht / Jura~Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 903, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 38, Gewicht: 1039, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2318890, Vorgänger EAN: 9783161590283 9783161543944 9783161529740 9783161509865 9783161501081, eBook EAN: 9783161617867, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Copyright und Urheberrecht und wie schützen sie geistiges Eigentum?
Copyright ist der englische Begriff für Urheberrecht und bezieht sich auf das Recht des Urhebers, sein Werk zu kontrollieren und zu nutzen. Urheberrecht schützt geistiges Eigentum wie Literatur, Musik, Kunst und Software vor unerlaubter Nutzung. Um geistiges Eigentum zu schützen, müssen Urheber ihre Werke registrieren lassen und bei Verletzungen rechtliche Schritte einleiten. **
-
Was sind die grundlegenden Rechte, die Urheber besitzen, um ihr geistiges Eigentum zu schützen?
Urheber haben das Recht auf das alleinige Kopieren, Verbreiten und Veröffentlichen ihrer Werke. Sie können auch entscheiden, wie ihre Werke genutzt werden dürfen und haben das Recht auf Anerkennung als Urheber. Urheber können auch rechtliche Schritte einleiten, um gegen die unerlaubte Nutzung ihrer Werke vorzugehen. **
-
Welche Rechte und Pflichten haben Bürger und Unternehmen im deutschen Steuerrecht?
Bürger und Unternehmen haben das Recht, ihre Steuern korrekt zu berechnen und pünktlich zu zahlen. Sie sind verpflichtet, alle Einkünfte ordnungsgemäß zu versteuern und alle erforderlichen Unterlagen aufzubewahren. Zuwiderhandlungen können zu rechtlichen Konsequenzen führen. **
-
Wie kann man rechtlich korrekt die Nutzungsrechte für geistiges Eigentum vergeben?
Die Nutzungsrechte für geistiges Eigentum können durch einen Lizenzvertrag vergeben werden, der die genauen Bedingungen und Einschränkungen der Nutzung festlegt. Es ist wichtig, dass der Vertrag schriftlich festgehalten wird und von beiden Parteien unterzeichnet wird. Zudem sollte der Vertrag alle relevanten Details wie Dauer, Gebühren und territoriale Beschränkungen enthalten. **
Ähnliche Suchbegriffe für Steuerrecht
-
Dual Income Tax, Taschenbuch von Statistisches Bundesamt Sachverständigenrat zur Begutachtun,Wettbewerbs-und Steuerrecht MPI für GeistigesDual Income Tax, Taschenbuch Von Statistisches Bundesamt Sachverständigenrat Zur Begutachtun,wettbewerbs-und Steuerrecht Mpi Für Geistiges Eigentum,zentrum Für Europäische Wirtschaftsforschung Gmbh (zew), Physica, 978-3-7908-2051-5, Seitenanzahl: 147106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHWERPUNKT Steuerrecht, Schulbücher von Kevin JülichDas Buch "Schwerpunkt Steuerrecht" von Kevin Jülich ist ein umfassendes Skript, das sich an Studierende der Rechts- und Wirtschaftswissenschaften sowie an Referendare richtet, die sich erstmals mit dem Steuerrecht auseinandersetzen. Es bietet eine fundierte Einführung in das materielle Steuerrecht und behandelt auch die relevanten Rechtsschutzverfahren der Abgabenordnung und der Finanzgerichtsordnung. Der Fokus liegt auf der praktischen Anwendung des Wissens im Kontext von Falllösungen, anstatt nur theoretische Konzepte zu vermitteln. Wichtige Elemente wie Prüfungsschemata, Klausurhinweise zur Gutachtentechnik, Definitionen und Merksätze werden besonders hervorgehoben. Zusätzlich erhalten die Leser Zugang zu 48 digitalen Karteikarten, die das schnelle Wiederholen von zentralen Themen und Definitionen ermöglichen und somit eine effektive Lernhilfe darstellen.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.